الخبرات السابقةالأعمال الخاضعة لضريبة القيمة المضافة
رقم قيد الوكالة الضريبية 30001887 — مسجّلة للتصرّف والمراسلة نيابةً عنك أمام الهيئة.
تحقّق في سجل الهيئةيفتح سجل الهيئة الرسمي مُصفّى على هذا القيد (20043873).
تدقيق داخلي يقوّي طريقة إدارة أعمالك فعلياً
مراجعة مستقلة قائمة على المخاطر لضوابطك وعملياتك ومواضع الانكشاف لديك — بنتائج مرتّبة بالأولوية يستطيع فريقك التنفيذي العمل بها، لا تقرير يُحفظ في الأدراج.
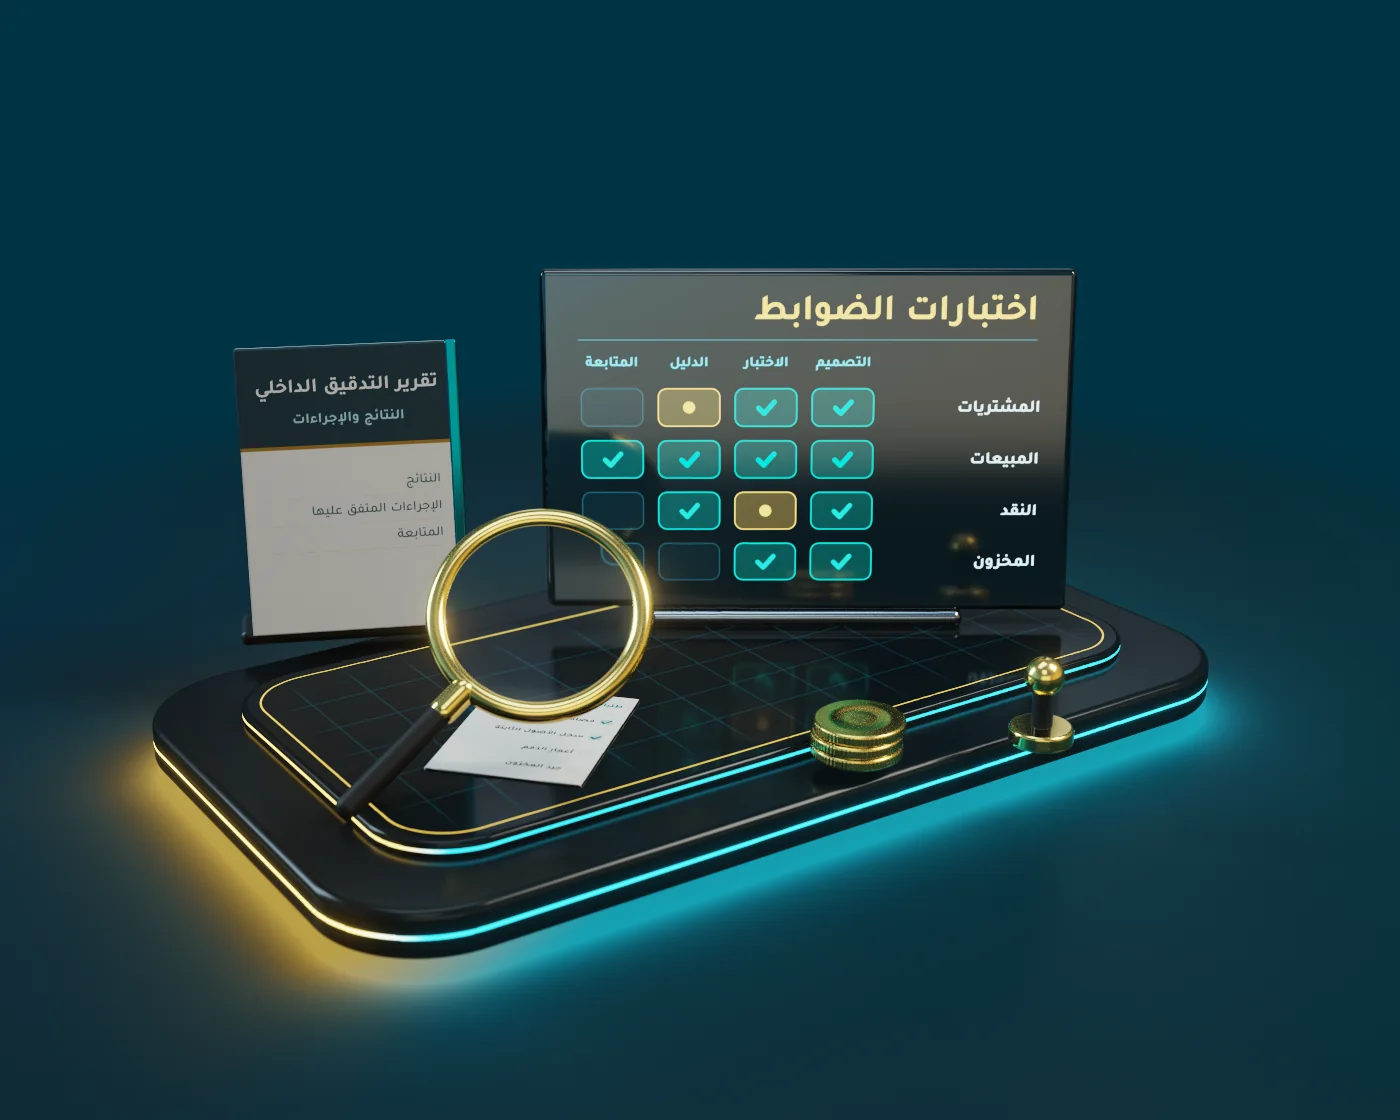
النمو يكشف الثغرات التي كانت الضوابط غير الرسمية تخفيها
مع نمو المنشأة، لم تعد الضوابط غير الرسمية التي كانت تفي بالغرض حين كان المالك يرى كل عملية كافيةً. تتداخل صلاحيات الاعتماد، ويضعف الفصل بين المهام، وتمرّ الأخطاء أو الفاقد دون ملاحظة إلى أن تصبح مكلفة.
يمنحك التدقيق الداخلي رؤية مستقلة ومنظمة لمواضع الانكشاف الحقيقية، وما ينبغي فعله حيالها. وهو لك أنت لا لقارئ خارجي: يفحص طريقة إدارة الأعمال ويسلّم الإدارة قائمة مرتّبة بما يجب إصلاحه أولاً.
اطّلع على ما نتولاهحين تكون نظرة من الخارج أجدى من اجتماع آخر
- نمت أعمالك أسرع من تطوّر إجراءاتها.
- تشكّ في وجود فاقد في المشتريات أو المخزون أو النقدية دون أن تستطيع إثباته.
- طلب مستثمر أو مموّل أو مجلس إدارة تأكيداً مستقلاً.
- تعمل على ترسيخ الحوكمة قبل جولة تمويل أو توسّع.
- أثارت حادثة محددة تساؤلات حول فاعلية الضوابط.
كل حالة من هذه حوارٌ لتحديد النطاق، لا التزام. أخبرنا أيّ هذه الحالات حالتك
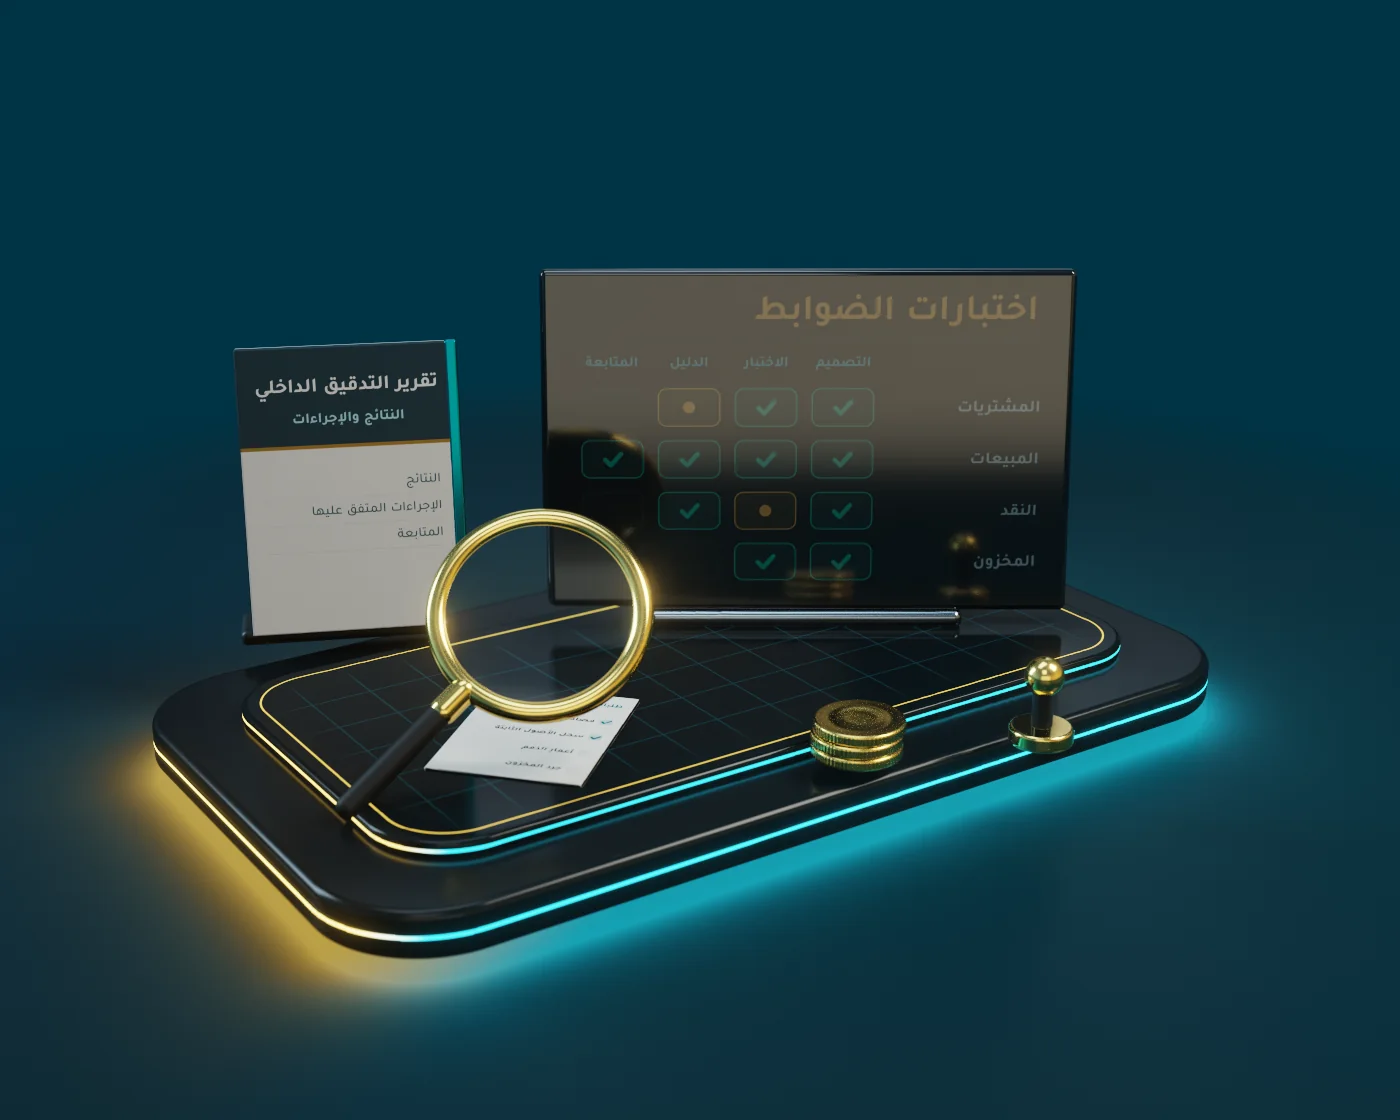
المصفوفة وراء التدقيق الداخلي
مرّر أو ركّز على خلية لتقرأ ما اختُبر وما وُجد.
ستة مخرجات يقدّمها ارتباط التدقيق الداخلي
يُحدَّد نطاق كل ارتباط انطلاقاً من تقييم المخاطر — فيذهب الجهد إلى مواضع الانكشاف، وتصل كل نتيجة مصحوبةً بمعالجة عملية.
تقييم المخاطر
بمراجعة الوكيلنحدد مواضع الانكشاف الحقيقية في نشاطك — بحسب الدورة والموقع والأشخاص — ونرتّبها بالأولوية لتبدأ المراجعة من حيث الأهمية القصوى.
خطة التدقيق الداخلي السنوية
ضمن النطاقخطة مكتوبة تحوّل ترتيب المخاطر إلى تقويم زمني: أي المجالات تُراجَع، وبأي عمق، ومتى — تُعتمد من الملاك أو مجلس الإدارة قبل بدء العمل الميداني.
تدقيق العمليات والضوابط
ضمن النطاقنتتبّع دورات الشراء والتحصيل والرواتب والمخزون والنقدية كما تجري فعلياً، ونختبر ما إذا كانت الضوابط التي تعتمد عليها مصممة جيداً وتعمل بالفعل.
مراجعات مخاطر الاحتيال
ضمن النطاقنظرة مركّزة على النقاط التي قد يتسرّب منها النقد أو المخزون أو الاعتمادات — الفصل بين المهام، والبيانات الرئيسية للموردين والرواتب، والقيود اليدوية — بالأدلة لا بالظنون.
المتابعة وتتبّع المعالجات
بمراجعة الوكيللكل نتيجة مسؤول وموعد. نعيد اختبار الإجراءات المتفق عليها في مراجعة المتابعة، ونرفع تقريراً بما أُغلق وما بقي مفتوحاً وما تأخّر.
تقارير لمجلس الإدارة والملاك
ضمن النطاقنتائج مصوغة بحسب قارئها: ملخّص مرتّب بالأولوية للملاك أو مجلس الإدارة أو لجنة التدقيق، وأوراق عمل تفصيلية للمديرين المكلّفين بالإصلاح.
تتسلّم الجداول والنتائج ومالك كل إجراء — كتابةً، قبل وصول المدقق.
عمل ميداني تراه بعينك
تجري الجولات في مقرّك وعلى سجلاتك. وتُناقَش الملاحظات مع أصحاب العملية قبل أن تُكتب في تقرير.
دورة التدقيق الداخلي في خمس خطوات
الدورة نفسها سواء تولّينا الوظيفة كاملةً نيابةً عنك أو عملنا إلى جانب فريق داخلي. لا يبدأ شيء قبل الاتفاق على النطاق كتابةً.
تحديد النطاق
نتفق معك على المجالات والمخاطر وعمق المراجعة، ثم نصدر نطاقاً مكتوباً وعرض سعر. الكلفة محددة قبل أول مقابلة.
تقييم المخاطر والخطة
مقابلات مع الملاك والمديرين الرئيسيين، ومراجعة للهيكل التنظيمي والأنظمة والحوادث السابقة، وخريطة مخاطر مرتّبة تتحول إلى خطة التدقيق.
المراجعة والاختبار
نفحص العمليات كما تجري فعلياً لا كما هي موثّقة، ونختبر الضوابط على أرض الواقع، بأحاديث قصيرة ومركّزة مع من ينفّذون العمل.
التقرير
نتائج مرتّبة بالأولوية، والأثر العملي لكل منها، والإجراء الموصى به مع مسؤول مقترح وإطار زمني. تُناقَش مع الإدارة أولاً، ثم تُعرض على الملاك أو مجلس الإدارة.
المتابعة
نعيد اختبار الإجراءات المتفق عليها ونتأكد من ثبات التحسينات. تنتقل البنود المفتوحة إلى الدورة التالية حتى لا يختفي شيء بصمت.
يُحدَّد التوقيت في نطاق كل ارتباط؛ مراجعة الدورة الواحدة قصيرة، وخطة الدورات المتعددة تمتد على مدار السنة.إسناد كامل أو مشترك أو مراجعة لمرة واحدة
ثلاث طرق لإدخال التدقيق الداخلي إلى المنشأة. النطاق يحدد أيها يناسبك، والمعايير واحدة في الثلاثة.
| المشمول | إسناد كامل | إسناد مشترك | مراجعة لمرة واحدة |
|---|---|---|---|
| تقييم المخاطر والخطة السنويةمواضع انكشاف مرتّبة وتقويم متفق عليه | مشمول | مشمول | عند الطلب |
| العمل الميداني بيد التميّزتتبّع العمليات واختبار الضوابط | مشمول | بالمشاركة مع فريقك | مشمول |
| العمل إلى جانب فريق التدقيق الداخلي لديكالمنهجية والمراجعة والمجالات التخصصية | لا ينطبق | مشمول | لا ينطبق |
| مراجعة مخاطر الاحتيالنقاط التسرّب والبيانات الرئيسية والقيود اليدوية | مشمول | عند الطلب | عند الطلب |
| تقارير لمجلس الإدارة والملاكملخّص مرتّب بالأولوية مع أوراق عمل تفصيلية | مشمول | مشمول | مشمول |
| إعادة الاختبار في المتابعةالتأكد من ثبات التحسينات | مشمول | مشمول | عند الطلب |
| الأنسب لـنقطة انطلاق تُضبط عند تحديد النطاق | الشركات التي يديرها ملاكها والمجموعات التي لا تملك وظيفة تدقيق داخلي | الشركات التي لديها فريق داخلي يحتاج طاقة إضافية أو منهجية أو تغطية تخصصية | دورة واحدة، أو حادثة محددة، أو طلب من مستثمر أو مموّل |
| النطاق أولاً، ثم عرض سعر مكتوب. النطاق نفسه يحصل دائماً على المعايير نفسها، أياً كان النموذج الذي تختاره. | |||
اللون الكهرماني = متاح عند الطلب ضمن الارتباط. لا شيء هنا قائمة أسعار.
منشآت تحتاج تأكيداً مستقلاً على ضوابطها
الشركات التي يديرها ملاكها، والمجموعات، والشركات التي لديها مجالس إدارة أو مستثمرون — بما في ذلك الشركات التي ترسّخ حوكمتها لأول مرة.
- شركات يديرها ملاكها تجاوزت مرحلة الضوابط غير الرسميةلم يعد المالك يرى كل عملية، ويريد أن يعرف ما الذي تغيّر
- مجموعات بعدة كيانات أو فروع في مختلف الإماراتمنهجية واحدة تُطبَّق باتساق، وتقارير تقارن المثيل بالمثيل
- شركات لديها مجلس إدارة أو مستثمرون يطلبون تأكيداً مستقلاًتقارير مصوغة لمجلس الإدارة أو لجنة التدقيق، مع ردود الإدارة
- منشآت ترسّخ حوكمتها قبل تمويل أو توسّعمصفوفات صلاحيات وفصل بين المهام وسياسات تُستخدم فعلاً
- عمليات فيها نقد أو مخزون أو موردون كثر حيث يختبئ الفاقدالتجارة والتجزئة والضيافة والمقاولات والصناعة على وجه الخصوص
- شركات لديها مدقق داخلي يحتاج طاقة إضافية أو دعماً تخصصياًإسناد مشترك: يحتفظ فريقك بالملكية، ونضيف نحن المنهجية والكوادر
اقرأ قبل تحديد النطاق
دليلان قصيران يجيبان عن الأسئلة التي يطرحها معظم الملاك قبل أول تدقيق داخلي.
التدقيق الداخلي والتدقيق القانوني — ما غرض كلٍّ منهما
أحدهما يُصدر رأياً على قوائمك المالية لقرّاء خارجيين؛ والآخر يفحص طريقة إدارة الأعمال، لك أنت. لماذا يُنفَّذان عادةً بشكل منفصل، وما الذي يستطيع كلٌّ منهما أن يخبرك به وما لا يستطيع.
الفصل بين المهام في فريق مالي صغير
حين يدير ثلاثة أشخاص الوظيفة المالية كلها، يستحيل الفصل التام. الضوابط التعويضية التي تنجح عملياً — حدود الاعتماد، وتفويضات البنك، ومراجعة القيود اليدوية والبيانات الرئيسية للموردين.
أسئلة يطرحها الملاك قبل أول ارتباط
التدقيق القانوني يُصدر رأياً على قوائمك المالية لمستخدمين خارجيين. أما التدقيق الداخلي فهو لك أنت: يفحص الضوابط والعمليات والمخاطر ويقدّم للإدارة توصيات مرتّبة بالأولوية. يُنفَّذان عادةً بشكل منفصل، وإن كان لديك مدقق خارجي ننسّق معه حتى لا يُطلب شيء مرتين.
يعتمد كلياً على النطاق. مراجعة مركّزة لدورة واحدة مثل المشتريات ارتباطٌ قصير؛ بينما تمتد المراجعة الأوسع أو الخطة السنوية على مدار السنة. نحدد النطاق معك أولاً ونصدر عرض سعر مكتوباً لذلك النطاق المحدد، فلا تكون الكلفة مفتوحة أبداً.
نخطط العمل الميداني بما يتوافق مع تشغيلك — فنتجنب إقفال الشهر وذروة النشاط ودورات الرواتب — ونُبقي المقابلات قصيرة. معظم ما نحتاجه مستندات وتقارير من الأنظمة، مع أحاديث وجيزة مع من ينفّذون العمل. وتُناقَش النتائج مع المديرين المعنيين قبل أن تصل إلى التقرير.
تقريراً مكتوباً يتضمن نتائج مرتّبة بالأولوية، والأثر العملي لكل منها، والإجراء الموصى به مع مسؤول مقترح وإطار زمني — مكتوباً ليُنفَّذ لا ليُحفظ. يتسلّم الملاك أو مجلس الإدارة ملخّصاً، ويتسلّم المديرون التفاصيل. وفي موعد المتابعة نعيد اختبار الإجراءات ونرفع تقريراً بما بقي مفتوحاً.
لا شيء يُعدّ ملاحظة قبل اختباره وتوثيقه.
احصل على رؤية مستقلة لضوابطك
أخبرنا أيّ هذه الحالات حالتك، وبصورة عامة كيف تُنظَّم المنشأة. يردّ عليك مختص في أقرب وقت بالأسئلة التي نحتاج إجابتها، ثم حوار قصير لتحديد النطاق — عن بُعد أو في مكتبنا بالخليج التجاري — ونطاق مكتوب وعرض سعر قبل أي عمل.
- مستقل عن فريقك الماليتُرفع النتائج إلى الملاك أو مجلس الإدارة، بعد مناقشتها مع الإدارة أولاً
- نطاق وعرض سعر مكتوبانالكلفة محددة قبل أول مقابلة
- مخطَّط بما يتوافق مع تشغيلكمقابلات قصيرة، المستندات أولاً، ولا مفاجآت في التقرير
ناقش تنفيذ تدقيق داخلي
يردّ عليك مختص في أقرب وقت.
نستخدم بياناتك للردّ على طلبك فقط.
نردّ عليك
في أقرب وقت، مع الأسئلة التي نحتاج إجابتها.
الخطوة الأولىحوار تحديد النطاق
المجالات والمخاطر وعمق المراجعة — نتفق عليها معك، عن بُعد أو في الخليج التجاري.
الخطوة التاليةالنطاق وعرض السعر
نطاق مكتوب وعرض سعر قبل بدء أي عمل ميداني.
قبل أي عملاحصل على رؤية مستقلة لضوابطك
احجز استشارة واحصل على نطاق مكتوب وعرض سعر قبل بدء أي عمل.