الخبرات السابقةالأعمال الخاضعة لضريبة القيمة المضافة
رقم قيد الوكالة الضريبية 30001887 — مسجّلة للتصرّف والمراسلة نيابةً عنك أمام الهيئة.
تحقّق في سجل الهيئةيفتح سجل الهيئة الرسمي مُصفّى على هذا القيد (20043873).
تقارير مالية تصلح فعلاً لاتخاذ القرار
قوائم مالية دورية وحزم تقارير تُعدّ وفق أساس ثابت متوافق مع المعايير الدولية للتقارير المالية — دقيقة، وفي موعدها، ومشروحة بلغة تدعم القرار.
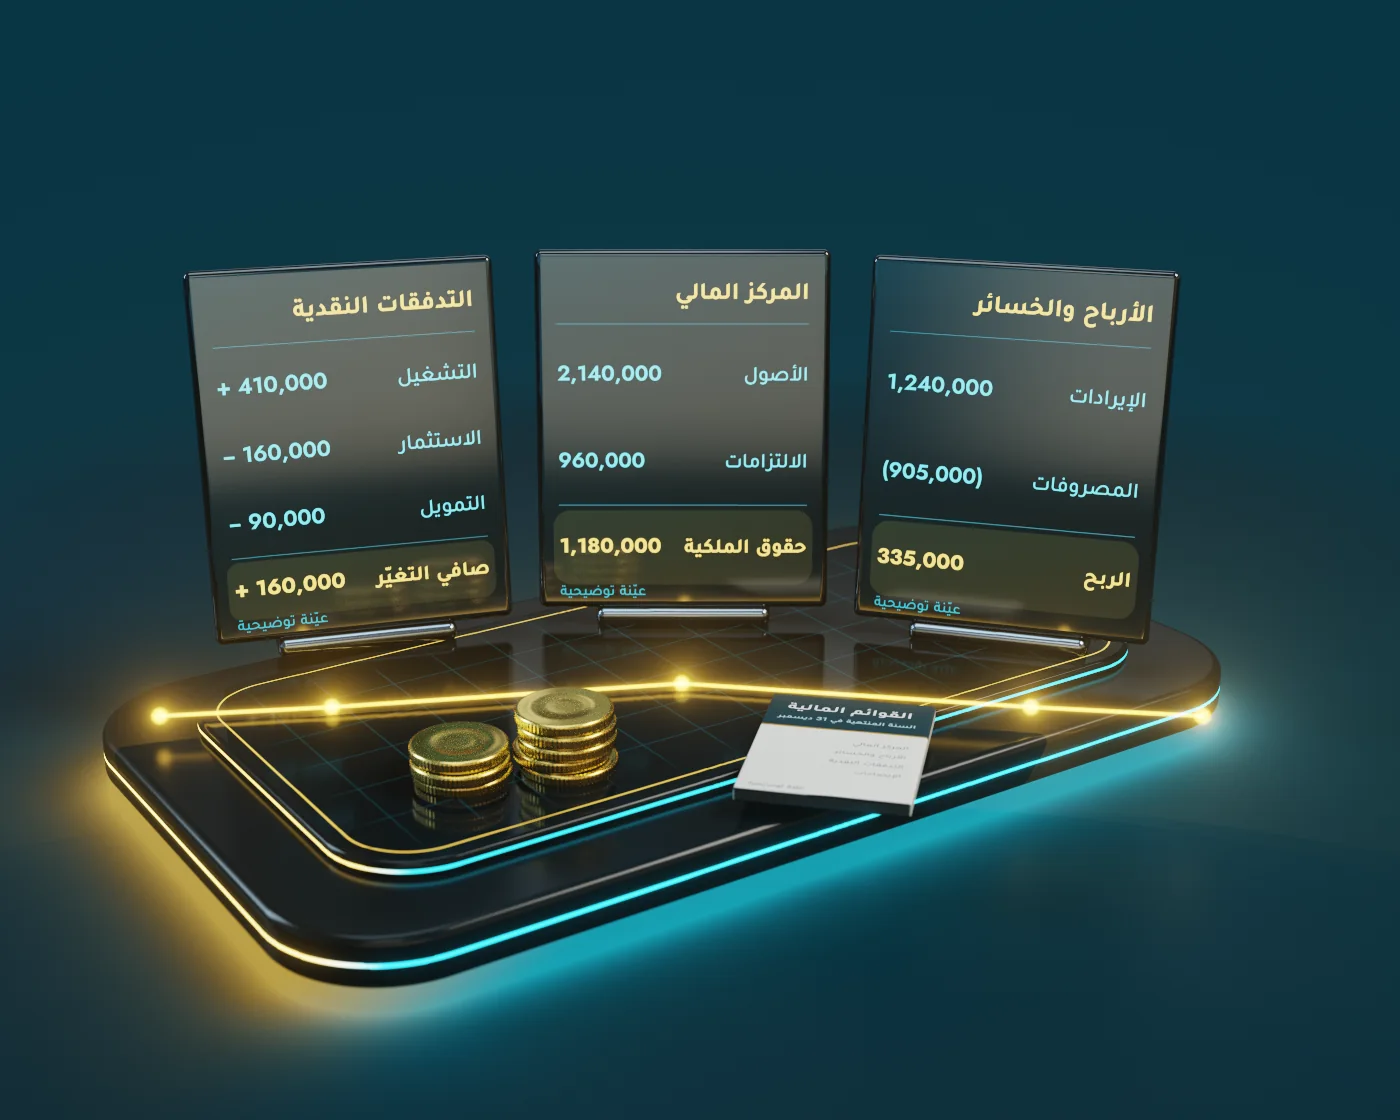
تقارير يمكن التصرّف بناءً عليها
يتسلّم كثيرٌ من الشركات أرقاماً تصل متأخرة بأسابيع، أو تتغيّر بين نسخة وأخرى، أو تُعرض دون أي تفسير مرافق. عندها يتحوّل التقرير إلى عبءٍ من أعباء الامتثال بدل أن يكون أداة إدارية.
التقرير الجيد يُقفل وفق جدول ثابت، ويطبّق معالجات متسقة من فترة إلى أخرى، ويخبرك بوضوح بما تغيّر ولماذا. هذا هو المعيار الذي نبنيه معك — ونلتزم به في كل فترة.
- تصلك الأرقام متأخرة أكثر مما يسمح باتخاذ إجراءحين تصل الحزمة يكون القرار الذي كان ينبغي أن تدعمه قد اتُّخذ
- تتغيّر الأرقام بين نسخة وأخرى وتراجعت الثقة بهاإعادة تبويب وقيود متأخرة دون تفسير لما تحرّك
- تحتاج حزمة تقارير لبنك أو مستثمر أو شركة أمبصيغتهم وجدولهم، مع جداول داعمة تصمد أمام الأسئلة
- تنمو عبر عدة كيانات وتحتاج تقارير موحّدةأرصدة بين الشركات، واستبعادات، ونظرة واحدة للمجموعة
- لديك بيانات وفيرة لكن دون تفسير لما تعنيهالتقارير بلا تعليق تترك القراءة لك
ثلاثة بيانات وقصة واحدة
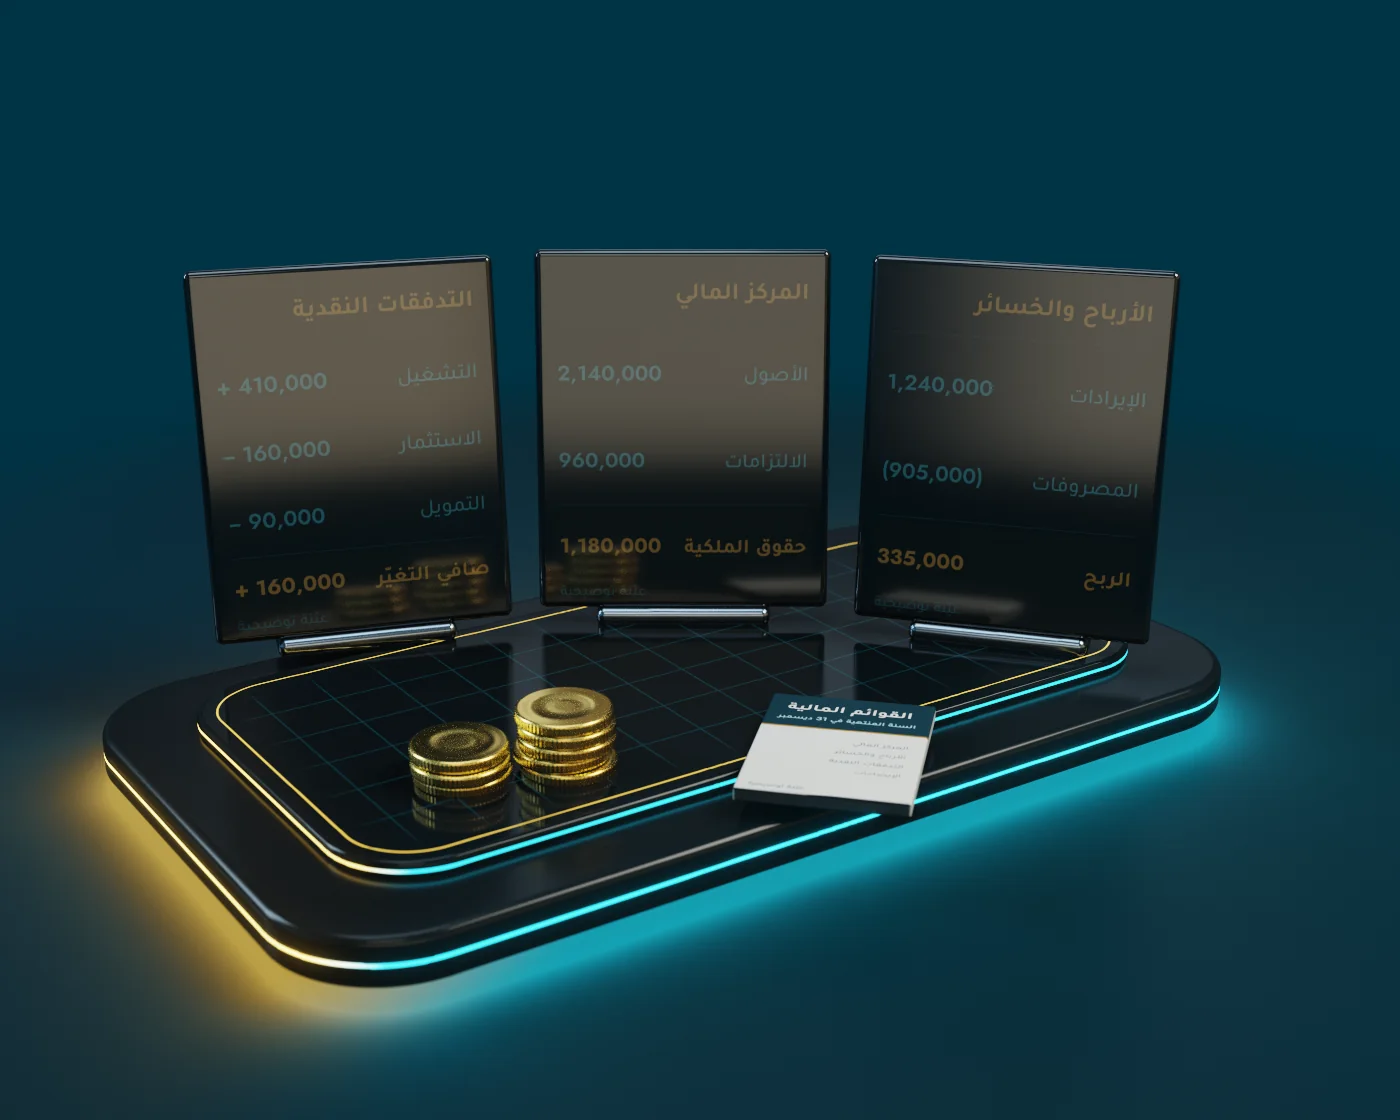
ثلاثة بيانات، يجيب كلٌّ منها عن سؤال — ويغذّي كلٌّ منها ما بعده.
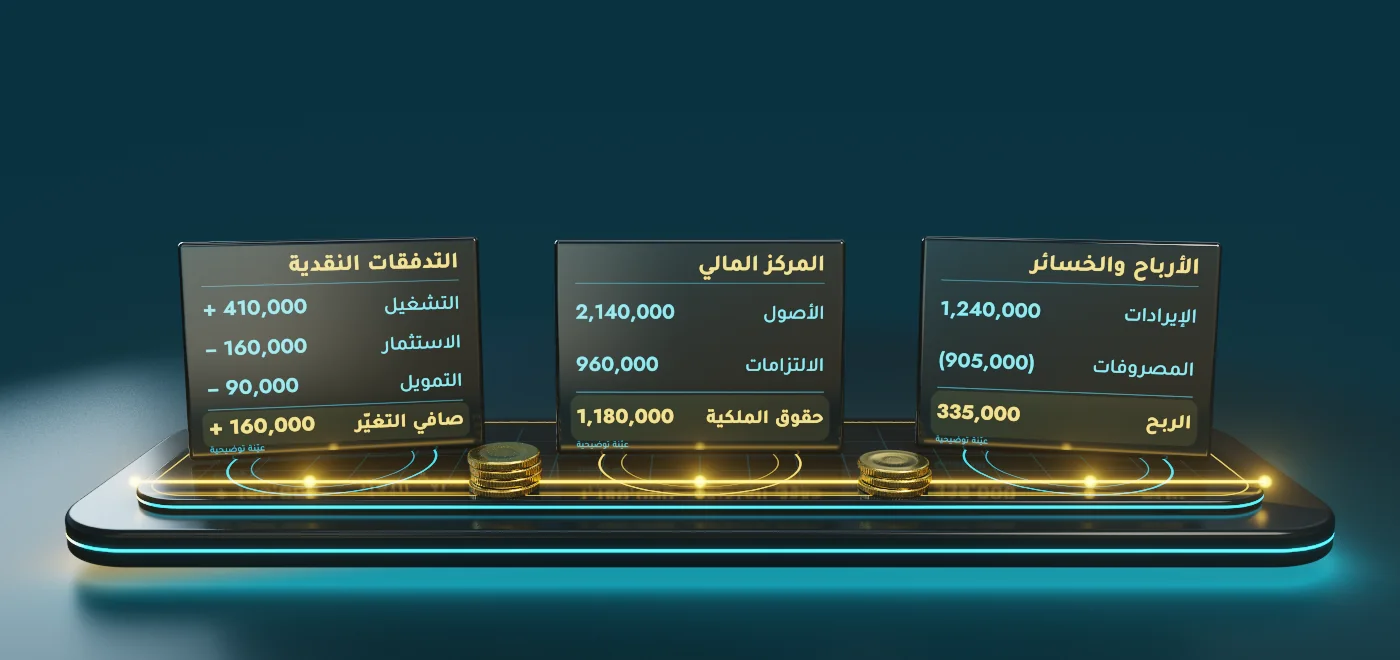
الأرباح والخسائر
ما تحقق في هذه الفترة
بيان المركز المالي
ما تملكه المنشأة وما عليها
بيان التدفقات النقدية
من أين جاء النقد وإلى أين ذهب
ثلاث طبقات من التقارير، وأساس واحد متسق
تُعدّ كل طبقة من السجلات نفسها، وعلى الأساس نفسه المتوافق مع المعايير الدولية، ويراجعها مسؤول أول قبل أن تغادرنا. الفرق هو من يقرأها، وكم مرة، وما حجم الدعم الذي يقف خلفها.
| الطبقة | حزمة التقارير الإدارية الشهرية | القوائم المالية السنوية | الحزمة الجاهزة للتدقيق والممولين |
|---|---|---|---|
| الدوريةكم مرة تُنتَج | شهرياً أو ربع سنوي، وفق تقويم إقفال ثابت | مرة في السنة، بعد إقفال نهاية السنة | عند طلب بنك أو مستثمر أو شركة أم — أو سنوياً بالتوازي مع التدقيق |
| الجمهورلمن تُكتب | الملاك والإدارة | المساهمون والمدققون والهيئة الاتحادية للضرائب | الممولون والمستثمرون والشركة الأم والمدققون الخارجيون |
| المحتوىالعناصر الأساسية | قائمة الدخل والمركز المالي والتدفقات النقدية، ومؤشرات الأداء المتفق عليها، وتعليق على الانحرافات | قائمة المركز المالي، والربح أو الخسارة، والتدفقات النقدية، والتغيرات في حقوق الملكية، والإيضاحات — على أساس متوافق مع المعايير الدولية | القوائم السنوية مع الجداول الداعمة والتسويات وأوراق العمل التي يتوقعها المدقق أو الممول |
| مستوى المراجعةمن يعتمدها | يُعدّها مختص ويراجعها مسؤول أول قبل الإصدار | مراجعة مسؤول أول لكل قائمة وإيضاح؛ ويُؤكَّد الأساس معك منذ البداية | مراجعة مسؤول أول مع مرور تمهيدي على قائمة طلبات المدقق أو الممول |
| الغايةالقرار الذي تدعمه | قيادة النشاط شهراً بشهر | السجلات النظامية وإقرار ضريبة الشركات | التمويل والفحص النافي للجهالة وتوحيد المجموعة |
| النطاق أولاً، ثم عرض سعر مكتوب. يمكن دمج أي طبقة مع توحيد التقارير بين الكيانات والفروع. | |||
لا شيء هنا قائمة أسعار — يُحدَّد نطاق كل ارتباط كتابةً قبل أن يبدأ أي عمل.
ستة أشياء نُعدّها — ونشرحها
تُبنى مجموعة التقارير حول القرارات التي تتخذها فعلاً، ثم تُنتَج وفق المعيار نفسه في كل فترة.
تتسلّم الدفاتر المقفلة والملف وتوقيع المراجع — كل فترة، كتابةً.
من أين جاء النقد وإلى أين ذهب
 النقد19%الذمم المدينة26%المخزون15%الأصول الثابتة40%الذمم الدائنة22%القروض28%حقوق الملكية50%الأصولالالتزامات وحقوق الملكية
يتوازن الجانبان دائماً — يوضّح البيان ما تملكه المنشأة وكيف تُموَّل.
إقفال الشهر، نمرّ عليه معاً
تُقرأ تقاريرك معك لا تُرسل إليك. من أعدّ الأرقام يشرح ما تغيّر ولماذا، وما الذي يُقرَّر قبل الإقفال التالي.
دورة تقارير تُقفل في موعدها
خمس خطوات على تقويم واحد ثابت. يُتفق على الموعد معك منذ البداية، وتُقاس كل فترة عليه.
لمنشآت ترفع تقاريرها إلى جهة ما
الشركات التي يديرها ملاكها، والشركات الصغيرة والمتوسطة النامية، والمجموعات، والشركات التي ترفع تقاريرها لممولين أو مستثمرين أو شركة أم خارج الدولة — كل من يحتاج تقارير بمستوى وجدول يُعتمد عليهما.
الشركات التي يديرها ملاكها والشركات النامية
تدير نشاطك من الأرقام وتحتاجها مبكرة ومتسقة ومشروحة. حزمة شهرية تقرؤها في عشرين دقيقة تحلّ محل الجدول الذي لا تتطابق أرقامه أبداً.
المجموعات ذات الكيانات أو الفروع المتعددة
يُقفل كل كيان دفاتره على حدة، وتحتاج المجموعة نظرة واحدة. نسوّي الأرصدة بين الشركات، ونطبّق الاستبعادات، ونُعدّ قوائم موحّدة وحزمة للمجموعة على التقويم نفسه.
الشركات التي ترفع تقاريرها لممولين أو مستثمرين أو شركة أم
لكلٍّ من تعهدات البنك وتحديث المستثمرين ونموذج الشركة الأم صيغته وجدوله. نبني الحزمة وفق متطلباتهم ونبقيها متسقة مع قوائمك النظامية.
القواعد التي تستند إليها تقاريرك
مرجعان رسميان يحددان كيف تُعدّ القوائم المالية في الدولة وكيف تُستخدم. الملخّصات تشرح؛ والنص الرسمي هو المرجع.
القوائم المالية وإقرار ضريبة الشركات
يبدأ الدخل الخاضع للضريبة من الدخل المحاسبي في قوائمك المالية. ولذلك فإن التقارير المتسقة المتوافقة مع المعايير الدولية هي الأساس الذي يُبنى عليه الإقرار، لا ملحقاً له.
من يجب عليه إعداد قوائم مالية مدققة
يجب على فئات معيّنة من الخاضعين للضريبة إعداد قوائم مالية مدققة لأغراض ضريبة الشركات — ونؤكّد لك ما إذا كان المتطلب ينطبق عليك. والتقارير الجاهزة للتدقيق تجعل ذلك إجراءً اعتيادياً لا مشروعاً.
الأسئلة الأكثر شيوعاً
وفق الأساس المناسب لكيانك ولمتطلبات الإفصاح الخاصة به، بما يتوافق مع المعايير الدولية للتقارير المالية، ونؤكده معك كتابةً منذ البداية. وحين يشترط ممول أو جهة رسمية أو شركة أم إطاراً محدداً، نوائم التقارير معه — ونطبّقه بثبات من فترة إلى أخرى.
يعتمد ذلك على سرعة وصول البيانات المصدرية إلينا — كشوف البنوك وسجلات المبيعات والمشتريات والرواتب. الغاية من تقويم إقفال محدد هي أن يكون الموعد معلوماً وثابتاً. نتفق معك على موعد مستهدف منذ البداية، ونحدد مواعيد القطع التي يلتزم بها فريقك، ونقيس أداءنا عليه كل فترة.
نعم، وغالباً يكون هذا الترتيب هو الأفضل. نضع الهيكل — دليل الحسابات وتقويم الإقفال وشكل الحزمة — ونُعدّ العناصر الفنية كالاستحقاقات والتوحيد والإيضاحات، ونراجع المخرجات قبل إصدارها. ويتولى فريقك المعالجة اليومية؛ فتصدر الحزمة بمجموعة أرقام واحدة.
نعم. مسك الدفاتر يُنتج السجلات الأساسية — القيود المرحّلة والمبوّبة والمسوّاة. أما التقارير المالية فتحوّل تلك السجلات إلى قوائم وحزمة إدارية، مع التحليل والشرح الذي يحتاجه متخذ القرار. وإن كانت دفاترك تحتاج عناية أيضاً، يتولاها فريق المحاسبة ومسك الدفاتر لدينا.
بيانات يستطيع المجلس قراءتها، تصدر على الإيقاع نفسه في كل فترة.
لنبنِ تقارير يمكنك الاعتماد عليها
أخبرنا بما ينبغي أن تجيب عنه تقاريرك، ولمن تُوجَّه. بعد استشارة قصيرة تحصل على نطاق مكتوب وعرض سعر — قبل أن يبدأ أي عمل — وعلى موعد إقفال أول يمكنك التخطيط على أساسه.
نردّ عليك
في أقرب وقت، مع الأسئلة التي نحتاج إجاباتها.
الخطوة الأولىاستشارة قصيرة
عن بُعد أو في مكتبنا في الخليج التجاري، في الوقت الذي يناسبك.
في الوقت الذي يناسبكالنطاق وعرض السعر
نطاق مكتوب وعرض سعر وموعد إقفال أول قبل أن يبدأ أي عمل.
قبل أي عمل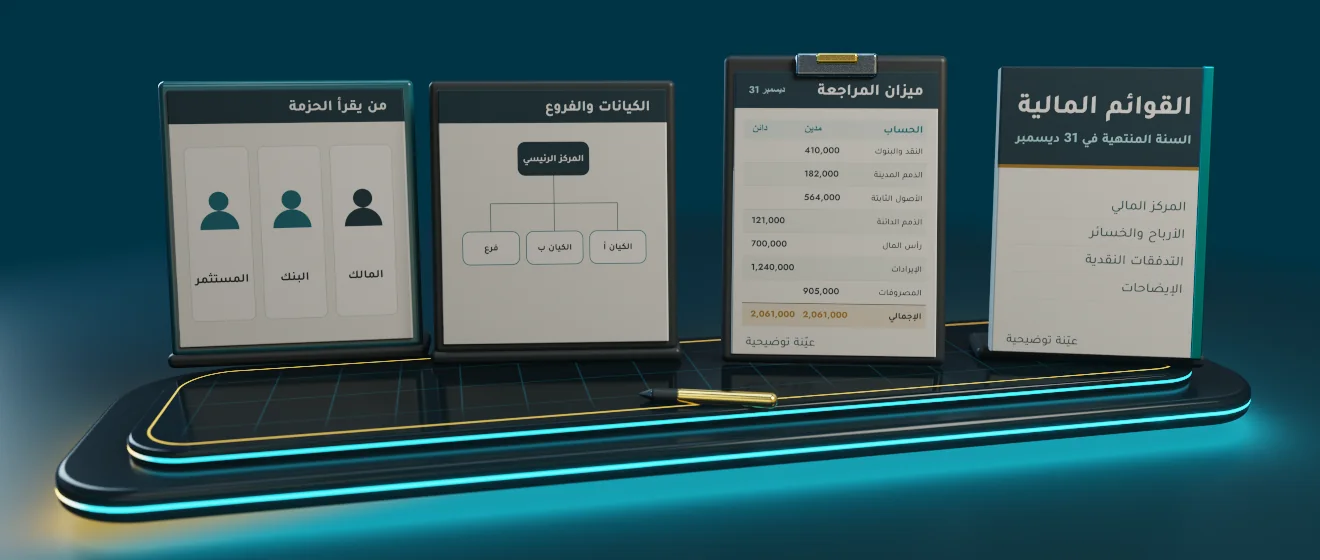 1234
طوّر تقاريرك المالية
يردّ عليك مختص في أقرب وقت.
نستخدم بياناتك للردّ على طلبك فقط.
التقارير تتصل بكل ما نقوم به
تقارير تعتمد عليها — بدءاً من الإقفال القادم
احجز استشارة واحصل على خطوة تالية واضحة في أقرب وقت — ثم نطاق مكتوب وعرض سعر وموعد إقفال أول يمكنك التخطيط على أساسه.