الخبرات السابقةالأعمال الخاضعة لضريبة القيمة المضافة
تسجيل الوكالة الضريبية 30001887 — مسجّلة للتصرّف والمراسلة نيابةً عنك أمام الهيئة.
تحقّق في سجل الهيئةيفتح سجل الهيئة الرسمي مُصفّى على هذا القيد (20043873).
محاسبة وضرائب وضوابط تناسب طبيعة قطاعك
القوانين الإماراتية نفسها تنطبق على كل منشأة، لكن الإيرادات وضريبة القيمة المضافة والمخزون والمخاطر تبدو مختلفة في عيادة أو شركة مقاولات أو شركة تجارية. ثمانية قطاعات، وما نضعه أولاً في كلٍّ منها من احتياجات محاسبية وضريبية ورقابية، والخدمات التي تلبّيها.
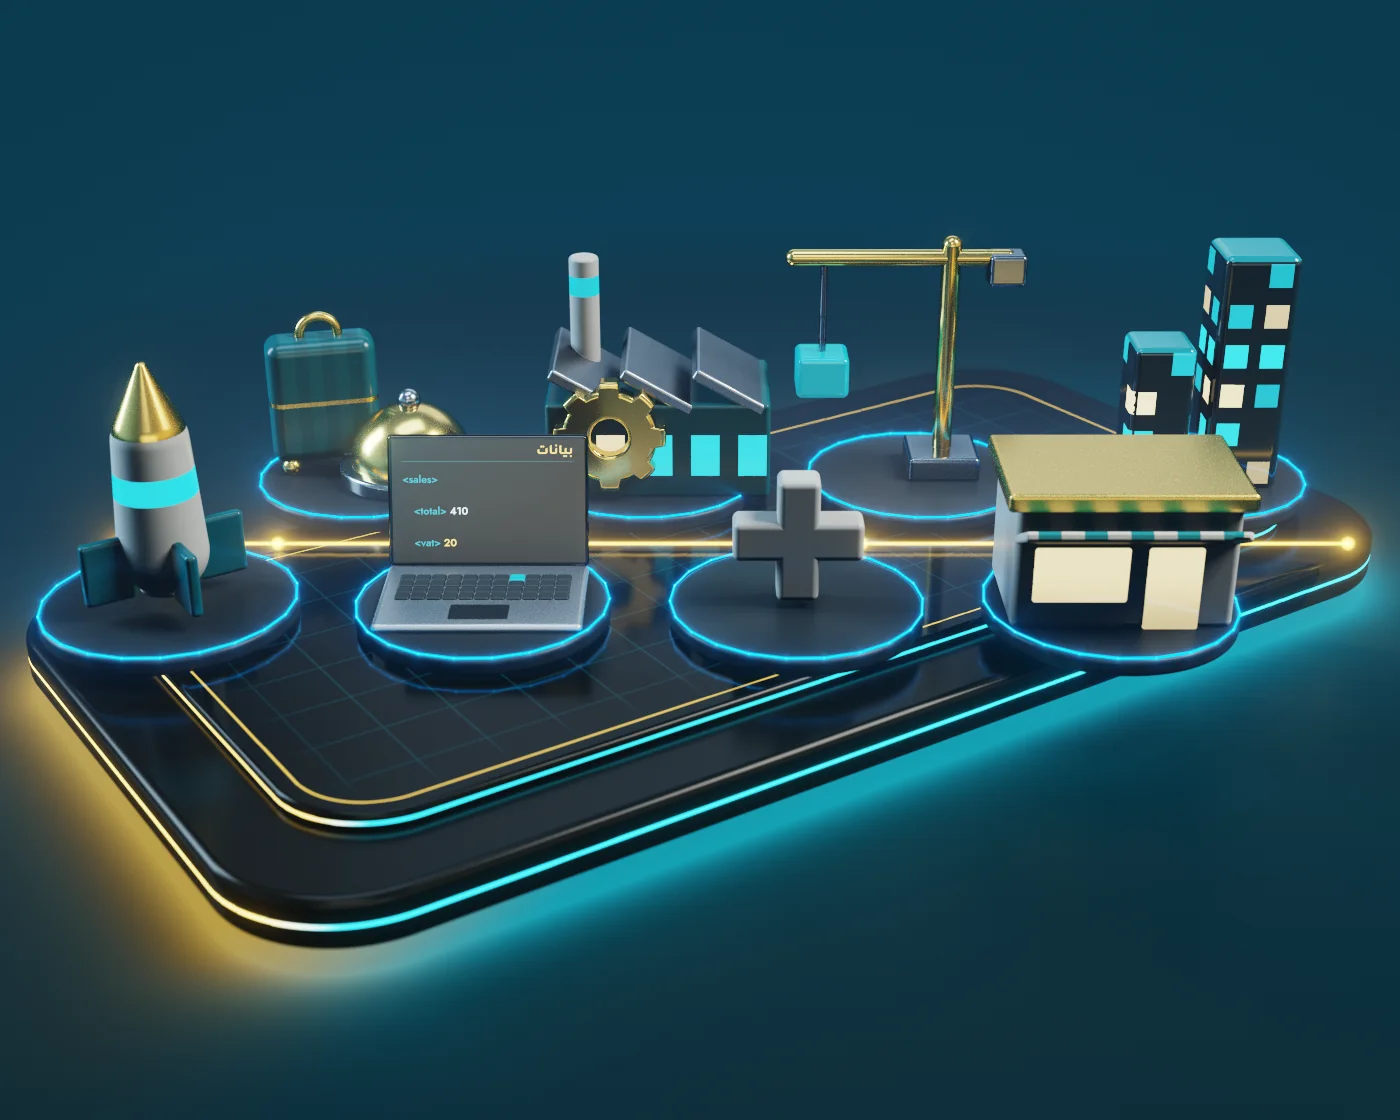
ثمانية قطاعات ومنهج واحد
تتغيّر الأسئلة بتغيّر القطاع؛ ولا يتغيّر معيار العمل.
 العقاراتالإنشاءاتالتجارةالتصنيعالرعاية الصحيةالضيافةالتقنيةالمنشآت الصغيرةالعقاراتالإنشاءاتالتجارةالتصنيعالرعاية الصحيةالضيافةالتقنيةالمنشآت الصغيرة
القوانين نفسها، وأرقام مختلفة تماماً
تنطبق ضريبة القيمة المضافة وضريبة الشركات والمعايير المحاسبية المعتمدة في الدولة على كل منشأة. ما يتغيّر بحسب القطاع هو أين يُثبَت الإيراد، وكيف يُعامَل كل توريد ضريبياً، وما الذي يستقرّ في المخزون أو الأعمال قيد التنفيذ، وأيّ الضوابط تحمي الهامش فعلاً.
هذا ما نضعه أولاً — قبل استحقاق أول إقرار لا بعده. يعرض كل قطاع أدناه التحدي المميِّز له، وما يجب أن يكون في مكانه، والخدمات التي تلبّيه.
الإيراد وتوقيته
مطالبات الإنجاز والاشتراكات والبيع على الخارطة وإيراد اليوم الواحد كلها إيرادات — لكنها تُثبَت على أسس مختلفة وفي لحظات مختلفة.
الضريبة تتبع التوريد
تعتمد المعاملة الضريبية على ما يُورَّد، ولمن، وأين — لا على تسمية القطاع. نحدّدها لكل نوع توريد ونطبّقها باتساق.
المخزون والأعمال قيد التنفيذ والتكلفة
المخزون والأعمال قيد التنفيذ وتكاليف المنتجات هي ما يحدّد الهامش الحقيقي — وهي حيث تتركّز أسئلة نهاية السنة.
ضوابط تناسب المخاطر
المنافذ النقدية وذمم شركات التأمين ومحتجزات المشاريع يحتاج كلٌّ منها فحوصات مختلفة. تُصمَّم الضوابط للمخاطر ولا تُنسخ من قالب.
السؤال الأول الذي يطرحه كل قطاع
أسئلة نموذجية، يُجاب عن كل منها في فقرة واحدة وتُوجَّه إلى الخدمة التي تجيب عنها كما ينبغي. ليس وصفاً لعمل مع عملاء.
- العقاراتأي توريداتنا خاضع لنسبة الصفر أو معفى أو خاضع للنسبة الأساسية؟
- المقاولاتمتى تستحق ضريبة القيمة المضافة على مطالبة إنجاز — وعلى المحتجز؟
- التجارة والتجزئةما الذي يتغير حين تمرّ البضائع عبر منطقة محددة؟
- التصنيعهل دخلنا من التصنيع في المنطقة الحرة مؤهل؟
- الرعاية الصحيةأي خدماتنا خاضع لنسبة الصفر؟
- الضيافة والسياحةكيف تُعامل رسوم الخدمة ورسوم السياحة؟
- التقنيةأين تُفرض الضريبة على توريد برمجياتنا؟
- المنشآت الصغيرة والناشئةهل نختار تسهيلات الأعمال الصغيرة؟
العقارات
يعمل المطوّرون والوسطاء ومديرو الأملاك بحسابات ضمان وبيعٍ على الخارطة ودورات مشاريع طويلة — ومع معاملات لضريبة القيمة المضافة تتغيّر بحسب نوع التوريد.
أي توريداتنا خاضع لنسبة الصفر أو معفى أو خاضع للنسبة الأساسية؟
يتوقف ذلك على التوريد لا على الشركة: السكني الجديد خلال ثلاث سنوات من الإتمام بنسبة الصفر، والسكني اللاحق معفى، والتجاري بالنسبة الأساسية، والأرض الفضاء معفاة. نحدّد المعاملة لكل نوع توريد ونوثّقها.
المصدر · المرسوم بقانون اتحادي رقم 8 لسنة 2017 (ضريبة القيمة المضافة) ولائحته التنفيذيةخدمات ضريبة القيمة المضافةمتى نعترف بإيراد البيع على الخارطة؟
وفق ما يدعمه عقد البيع فعلاً — عبر الزمن حين تنتقل السيطرة تدريجياً، وإلا عند التسليم. ويغيّر الخيار القوائم المالية واحتساب ضريبة الشركات معاً.
المصدر · المعايير الدولية للتقارير المالية المعتمدة في الإماراتالتقارير الماليةهل تطابق إفراجات حساب الضمان دفاترنا؟
نادراً من دون إقفال شهري مقصود: الإفراجات والإنجاز والإيراد تعيش في ثلاثة أنظمة. دفاتر على مستوى المشروع مع مطابقة حساب الضمان تسدّ الفجوة.
المصدر · المعايير الدولية للتقارير المالية المعتمدة في الإماراتالمحاسبة ومسك الدفاترالمقاولات
يعيش المقاولون ومقاولو الباطن على الإنجاز: أعمال قيد التنفيذ، ومستخلصات معتمدة، ومحتجزات تبقى شهوراً، وأوامر تغيير تعدّل قيمة العقد في منتصف الطريق.
متى تستحق ضريبة القيمة المضافة على مطالبة إنجاز — وعلى المحتجز؟
عند الأسبق من الفاتورة أو الدفع أو اثني عشر شهراً من بدء التوريد لكل مطالبة؛ ويُفرض على المحتجز عند فوترته أو قبضه. ويجب أن تحمل محاسبة العقود هذه التواريخ.
المصدر · المرسوم بقانون اتحادي رقم 8 لسنة 2017 (ضريبة القيمة المضافة) ولائحته التنفيذيةخدمات ضريبة القيمة المضافةكيف نعترف بالإيراد في عقد مدته سنتان؟
عبر الزمن، وفق مقياس إنجاز يدعمه عقدك وسجلاتك — القيمة المعتمدة أو التكلفة إلى التكلفة أو المراحل. والمقياس نفسه يغذّي احتساب ضريبة الشركات.
المصدر · المعايير الدولية للتقارير المالية المعتمدة في الإماراتالتقارير الماليةأي التكاليف تنتمي إلى الأعمال قيد التنفيذ؟
المواد المباشرة والعمالة ومصاريف الموقع للأعمال غير المعتمدة؛ وتُتابع المحتجزات المدينة والدائنة على حدة. جدول شهري للأعمال قيد التنفيذ هو ما يطلبه المدقق والممول معاً.
المصدر · المعايير الدولية للتقارير المالية المعتمدة في الإماراتالمحاسبة ومسك الدفاتردفاتر على مستوى العقد تتبع المشروع
- تتبّع الأعمال قيد التنفيذ والهامش لكل عقد على حدة
- محاسبة المحتجزات والدفعات المقدّمة وفق شروط العقد
- توقيت ضريبة القيمة المضافة على مطالبات الإنجاز والإفراج عن المحتجزات
- رؤية واضحة للتدفق النقدي لكل مشروع، لا للشركة وحدها
خدمات ذات صلة
التجارة والتجزئة
أحجام فواتير كبيرة، واستيراد وتصدير، ومخزون يجب أن يتطابق مع الدفاتر ومع إقرار القيمة المضافة معاً — كل يوم، لا في نهاية السنة فقط.
ما الذي يتغير حين تمرّ البضائع عبر منطقة محددة؟
قد تقع الحركات داخل المناطق المحددة وبينها خارج نطاق الضريبة، بينما يُعدّ الإفراج إلى البر الرئيسي استيراداً. تتبع المعاملة الحركة، لذا يجب أن يسجّل نظام المخزون مكان البضاعة.
المصدر · المرسوم بقانون اتحادي رقم 8 لسنة 2017 (ضريبة القيمة المضافة) ولائحته التنفيذيةخدمات ضريبة القيمة المضافةهل إجماليات نقاط البيع لدينا مطابقة لإقرار الضريبة؟
ينبغي ذلك شهرياً: المبيعات حسب رمز الضريبة، والمرتجعات، والخصومات، والتوريدات المفترضة. حين تتوفر المطابقة يُعدّ الإقرار من الدفتر لا من تقارير تُعاد صياغتها.
المصدر · المعايير الدولية للتقارير المالية المعتمدة في الإماراتالمحاسبة ومسك الدفاترهل ستحمل فواتيرنا حقول بيانات الفوترة الإلكترونية؟
فقط إذا اكتمل ملف الأصناف وملف العملاء ورموز الضريبة. تقييم الجاهزية يعدّد الحقول التي يستطيع نظامك إنتاجها اليوم وتلك التي لا يستطيع.
المصدر · برنامج الفوترة الإلكترونية — وزارة الماليةجاهزية الفوترة الإلكترونيةالتصنيع
تتحرّك المواد الخام والأعمال قيد التنفيذ والبضاعة التامة داخل المصنع، بينما تحدّد التكاليف غير المباشرة والهالك ومعدّل الإنتاجية الهامش الحقيقي.
هل دخلنا من التصنيع في المنطقة الحرة مؤهل؟
تصنيع السلع أو المواد نشاط مؤهل، لكن نسبة 0% تحتاج أيضاً إلى جوهر كافٍ وقوائم مالية مدققة وإيرادات غير مؤهلة ضمن حدّ الأدنى. يُختبر كل شرط ثم يُوثَّق.
المصدر · المرسوم بقانون اتحادي رقم 47 لسنة 2022 (ضريبة الشركات) وقراراتهضريبة الشركاتهل نحتفظ بأدلة الصادرات الخاضعة لنسبة الصفر؟
تحتاج نسبة الصفر إلى الأدلة الجمركية والتجارية محفوظة مع الفاتورة. فحص صحة القيمة المضافة يقرأ ملف التصدير كما تقرؤه الهيئة.
المصدر · المرسوم بقانون اتحادي رقم 8 لسنة 2017 (ضريبة القيمة المضافة) ولائحته التنفيذيةخدمات ضريبة القيمة المضافةما تكلفة الوحدة الحقيقية لدينا؟
المواد والعمالة والمصاريف المحمَّلة، مصحّحة بالهالك وإعادة التشغيل ومثبتة بالجرد. حين تعمل محاسبة التكاليف داخل النظام المحاسبي يُعرف الهامش قبل نهاية الشهر.
المصدر · المعايير الدولية للتقارير المالية المعتمدة في الإماراتالمحاسبة الإداريةتكاليف تعكس طريقة إنتاجك الفعلية
- أسلوب تكاليف يعكس طريقة إنتاجك الفعلية
- تقييم للمخزون يصمد عند إقفال السنة
- تحميل التكاليف غير المباشرة وتقارير الانحرافات لكل خط إنتاج
- سجلات للأصول الثابتة والإنفاق الرأسمالي محفوظة لأغراض الضريبة
خدمات ذات صلة
أربعة قطاعات أخرى، باختصار
الرعاية الصحية والضيافة والتقنية والمنشآت الصغيرة — الأسئلة الثلاثة نفسها، بإجابات أوجز. وترتبط كل بطاقة بالخدمات والقراءات المنطبقة عليها.
الرعاية الصحية
تجمع العيادات والمراكز الطبية ومزوّدو الرعاية الصحية بين فوترة المرضى وذمم شركات التأمين والمستلزمات — مع قواعد لضريبة القيمة المضافة تعامل بعض توريدات الرعاية الصحية بخلاف غيرها.
أي خدماتنا خاضع لنسبة الصفر؟
خدمات الرعاية الصحية الوقائية والأساسية كما تعرّفها اللائحة التنفيذية؛ وما عداها خاضع للنسبة الأساسية. نقيّم كل مصدر إيراد ونوثّق المعاملة لكل خط خدمة.
خدمات ضريبة القيمة المضافة- الإيراد بحسب الجهة الدافعة: المرضى وشركات التأمين والعقود المؤسسية
- معاملة ضريبية مقيَّمة وموثّقة لكل خط خدمة
- تسوية ذمم شركات التأمين ومتابعتها بإيقاع منتظم
- تتبّع تكاليف الرواتب والتراخيص لكل ممارس
ثمانية قطاعات ومنهج واحد — تتغيّر الأداة ولا يتغيّر المعيار.
الضيافة والسياحة
تعمل الفنادق والمطاعم ومشغّلو السياحة على حجم يومي، وذروات موسمية، ورسوم خدمة، ومزيج من النزلاء لا يتطابق وضعهم الضريبي دائماً.
كيف تُعامل رسوم الخدمة ورسوم السياحة؟
رسوم الخدمة جزء من المقابل وخاضعة للضريبة؛ ورسوم السياحة والبلدية جبايات منفصلة خارج وعاء الضريبة. ويجب أن يفصلها الصندوق منذ اليوم الأول.
خدمات ضريبة القيمة المضافة- تقارير يومية للإيراد وتكلفة المبيعات لكل منفذ
- معاملة ضريبية متّسقة لرسوم الخدمة والباقات والتوريدات المرتبطة بالسياحة
- توقّعات موسمية للتدفق النقدي
- ضوابط للمخزون والهدر والمشتريات
التقنية
تنمو شركات البرمجيات والتجارة الإلكترونية والأعمال الرقمية بسرعة، وتبيع عبر الحدود، وتنفق على التطوير طويلاً قبل أن يلحق بها الإيراد.
أين تُفرض الضريبة على توريد برمجياتنا؟
حيث تُستخدم ويُنتفع بها. الخدمات لعميل خارج الإمارات قد تخضع لنسبة الصفر عند استيفاء الشروط وإثباتها؛ وقاعدة العملاء المختلطة تحتاج إلى تطبيق القاعدة لكل عقد.
خدمات ضريبة القيمة المضافة- سياسة لإثبات الإيراد للاشتراكات والتراخيص ورسوم المنصّات
- سياسة واضحة لتكاليف التطوير: رسملة أم مصروف
- معاملة ضريبية للتوريدات الرقمية عبر الحدود
- تقارير جاهزة للمستثمرين ورؤية واضحة لمدى كفاية السيولة
المنشآت الصغيرة والناشئة
تحتاج المنشآت الصغيرة والشركات الناشئة وشركات المناطق الحرة إلى الأساسيات صحيحة منذ اليوم الأول — من دون إدارة مالية لا تستطيع تحمّل كلفتها بعد.
هل نختار تسهيلات الأعمال الصغيرة؟
إذا كان الإيراد ضمن 3,000,000 درهم للفترة، يُلغي الاختيار الدخل الخاضع لتلك الفترة — لكن لا تُرحَّل الخسائر ويظل الإقرار واجب التقديم. قرّر على أرقامك، وكتابةً.
ضريبة الشركات- التأسيس والتسجيلات وشجرة حسابات مبنية على طريقة عملك
- مسك دفاتر شهري يجعل إقرارات القيمة المضافة وضريبة الشركات أمراً روتينياً
- تقييم للأهلية لتسهيلات الأعمال الصغيرة في ضريبة الشركات
- تقارير بحجم مناسب تنمو معك
السنة، لكل قطاع
المواعيد الأربعة نفسها تصل إلى كل منشأة؛ وما يختلف هو العمل خلف كل موعد.
عملاء حقيقيون، بكلماتهم
ثلاث شركات تعمل مع التميّز، أمام الكاميرا — بينها شركة عقارية. لا نصوص مُعدّة ولا نجوم تقييم.
 معاينة صامتة — انقر للصوت
 معاينة صامتة — انقر للصوت
 معاينة صامتة — انقر للصوت
عملاء حقيقيون، بكلماتهم. كل قصص العملاء
أسئلة تطرحها المنشآت قبل أن تبدأ
إجابات صريحة عن الملاءمة والتسلّم والبرامج، وكيف يُحدَّد نطاق الارتباط بحسب القطاع ويُسعَّر.
نعم. القطاعات الثمانية هنا هي الأكثر تكراراً لدينا، لا حدّاً لما نخدمه. المنهج نفسه ينطبق على أي منشأة إماراتية: نقيّم كيف تتصرّف إيراداتك وضريبتك وتكاليفك فعلاً، ثم نحدّد نطاق العمل حولها. أخبرنا بما تعمل، وسنقول لك بصراحة إن كنّا الخيار المناسب.
الخياران متاحان. يسلّمنا بعض العملاء الوظيفة المالية كاملة، ويحتفظ آخرون بماسك دفاتر داخلي ويعتمدون علينا للمراجعة الشهرية والإقرارات الضريبية والتقارير. نتّفق على التوزيع كتابةً عند تحديد النطاق، لتكون المسؤوليات والمواعيد واضحة من الشهر الأول.
نعمل مع Zoho وXero وQuickBooks وTally وSage وWave، ويمكننا إعداد نظام يناسب قطاعك أو الانتقال إليه: المخزون والهوامش للتجزئة، والمشاريع للمقاولين، والاشتراكات للتقنية. وإن كان لديك نظام يعمل جيداً، أبقيناه.
نجهّزك لمدقّقك بدل أن نصدر رأي التدقيق بأنفسنا: دفاتر جاهزة للتدقيق، وأرصدة مسوّاة، وجداول بالصيغة التي يتوقّعها المدقّق الخارجي المعيّن، والردّ على استفساراته معك. أما أعمال المراجعة والإجراءات المتفق عليها فيُحدَّد نطاقها على حدة.
النطاق أولاً. بعد استشارة قصيرة نحدّد ما يغطّيه الارتباط — مسك الدفاتر والإقرارات والتقارير والضوابط — وتتسلّم عرض سعر مكتوباً لهذا النطاق قبل أن يبدأ أي عمل. تعقيد القطاع يشكّل النطاق، لا رسماً إضافياً.
نعم. نتسلّم من محاسبك أو نظامك الحالي بقائمة تسليم: الأرصدة الافتتاحية، والفترات الضريبية المفتوحة، وسجلات المشاريع أو المخزون الجارية، والإقرارات المستحقة تالياً. لا نعيد شيئاً لمجرّد إعادته؛ نصحّح ما يلزم ونمضي.
أخبرنا بما تعمل — ونخبرك بما يجب أن يكون في مكانه
محادثة قصيرة عن قطاعك وأنظمتك وأين تؤلمك الأرقام اليوم. ثم نطاق واضح وعرض سعر مكتوب قبل أن يبدأ أي عمل — أيّاً كان خطّ الخدمة الذي تحتاجه من خطوطنا الاثني عشر.
احجز استشارة لقطاعك
يردّ عليك مختص يعرف قطاعك في أقرب وقت.
نستخدم بياناتك للردّ على طلبك فقط.
من حيث تبدأ معظم ارتباطات القطاعات
معرفة بالقطاع، وشريك واحد مسؤول
احجز استشارة واحصل على خطوة تالية واضحة في أقرب وقت.